PART IV · Capital, Risk, and Time
The Shell Around the Riskリスクを包む防護殻包裹风险的外壳
Which loss should be refused, prevented, retained, transferred, or contained?どの損失を拒み、防ぎ、保有し、移転し、封じ込めるべきか?哪些损失应当拒绝、防止、保留、转移或隔离?
Carlton Dennis begins with a result designed to stop an audience: he says his businesses produced about $7.1 million in 2023 while his federal income-tax bill was zero and his state bill was $26,000. For 2024, he reports income above $11.5 million and an expected total tax below $92,000. Those are his figures, not conclusions that can be reconstructed from the interview. We do not see the returns, entities, basis schedules, prior losses, elections, state allocations, or later examinations.
Carlton Dennisは、聴衆をはっとさせるような実績から話を始める。彼によれば、2023年に自身の事業は約$7.1 millionを生み出した一方、連邦所得税の請求額はゼロ、州税は$26,000だった。2024年については、所得が$11.5 millionを超え、税額の合計は$92,000未満になる見込みだと述べている。これは彼が示した数字であり、インタビューから再構成できる結論ではない。納税申告書、法人その他の事業体、税務簿価の明細、過年度の損失、税務上の選択、州間の配分、その後の調査は開示されていない。
Carlton Dennis先抛出一个足以让听众停下来注意的结果:他说,2023年他的企业创造了约$7.1 million,而他的联邦所得税账单为零,州税账单为$26,000。对于2024年,他报告称收入超过$11.5 million,预计总税额低于$92,000。这些是他提供的数字,并非可以根据访谈重建出来的结论。我们没有看到纳税申报表、各个实体、计税基础明细、以前年度的亏损、税务选择、州际分配或后续审查。
Another interview supplies an almost perfect counterweight. Richard Harpin says that when he sold HomeServe he paid nearly £100 million in tax. He calls it worth paying and connects tax to giving back. In the same London montage, an operator raised in the United Arab Emirates describes a family business exit with little tax after establishing UAE residence. An unnamed mobile-phone retailer says the collapse of the Soviet Union and the rise of mobile phones created his opening, then criticizes the tax climate in London.
別のインタビューは、ほぼ完璧な対照を示している。Richard Harpinは、HomeServeを売却した際、約£100 millionの税金を納めたと語る。彼はそれを払う価値のあるものと呼び、納税を社会への還元と結びつけている。同じLondonのモンタージュでは、アラブ首長国連邦で育った事業経営者が、UAE居住者としての地位を確立した後、少額の税負担でファミリービジネスを売却した経験を語っている。匿名の携帯電話小売業者は、ソビエト連邦の崩壊と携帯電話の台頭によって自分に好機が生まれたと述べ、その後Londonの税制環境を批判する。
另一场访谈提供了近乎完美的反例。Richard Harpin说,他出售HomeServe时缴纳了近£100 million的税。他认为这笔税值得缴,并把纳税与回馈社会联系起来。在同一段London蒙太奇中,一位在阿拉伯联合酋长国长大的经营者讲述了在确立UAE居民身份后,以较低税负退出家族企业的经历。一位未具名的手机零售商说,苏联解体和手机兴起为他创造了机会,随后批评了London的税收环境。
These stories cannot be ranked by dividing tax by a headline number. Harpin’s figure concerns an exit after decades of company building. Dennis discusses taxable income affected by entity structure, depreciation, and philanthropy. Residence, source of income, transaction date, ownership, and jurisdiction change the question. So do public goods and civic judgment. Legal planning and an argument about what citizens owe one another are related, but they are not the same inquiry.
こうした話は、税額を見出しになる数字で割るだけでは順位づけできない。Harpinの数字は、数十年にわたり会社を築いた末の売却に関するものだ。Dennisが論じているのは、事業体の構造、減価償却、慈善活動の影響を受けた課税所得である。居住地、所得源、取引日、所有関係、法域が変われば、問うべき内容も変わる。公共財や市民としての判断も同様である。合法的なプランニングと、市民同士が互いに何を負うべきかという議論は関係しているが、同じ問いではない。
不能简单地用税额除以一个醒目的数字,就给这些故事排出高下。Harpin的数字涉及经营公司数十年后的退出。Dennis讨论的则是受实体结构、折旧和慈善活动影响的应税收入。居住地、收入来源、交易日期、所有权和司法管辖区不同,问题也会改变。公共物品和公民判断同样会改变问题。合法筹划与公民彼此负有什么义务的争论相互关联,但并不是同一项探究。
The useful lesson is larger than tax. A household or company needs a shell around each consequential risk. The shell will never make the risk disappear. It should make the risk visible, reduce its probability, assign its cost, and keep one failure from consuming every other part of life.
有用な教訓は税よりも広い。家計にも会社にも、重大なリスクの一つひとつを包む防護殻が必要である。その殻がリスクを消し去ることは決してない。殻が果たすべき役割は、リスクを見えるようにし、その発生確率を下げ、費用の負担先を定め、一つの失敗が人生のほかのすべてをのみ込まないようにすることだ。
有用的教训不止关乎税。每个家庭或公司都需要为每一项后果重大的风险建立一道外壳。这道外壳永远无法让风险消失。它应当让风险变得可见,降低风险发生的概率,明确其成本由谁承担,并防止一次失败吞噬生活的其他一切。
Run three tests before choosing the shell
防護殻を選ぶ前に三つの検証を行う
选择外壳前先做三项检验
No structure can answer three different questions at once. Legal permissibility asks what the current law, contract, policy, duty, jurisdiction, date, and facts allow or require. Economic soundness asks what cash enters and leaves, when, what else the choice displaces, and whether it still works when the favorable treatment or outcome fails. Ethical legitimacy asks who gains, who decides, who bears the loss, what each person knew, whether each could refuse or stop, and what repair remains possible.
一つの仕組みで、三つの異なる問いに同時に答えることはできない。法的許容性が問うのは、現行法、契約、規程、義務、法域、日付、事実によって何が許され、または求められているかである。経済的妥当性が問うのは、どれだけの現金がいつ入り、いつ出ていくか、その選択によってほかの何ができなくなるか、そして有利な扱いや結果が得られなくてもなお成立するかである。倫理的正当性が問うのは、誰が利益を得て、誰が決定し、誰が損失を負うのか、各人が何を知っていたのか、拒否したり止めたりする力が各人にあったか、そしてどのような修復がなお可能かである。
任何一种结构都无法同时回答三个不同的问题。法律允许性要问的是,现行法律、合同、政策、义务、司法管辖区、日期和事实允许或要求什么。经济合理性要问的是,哪些现金在何时流入和流出,这项选择挤掉了其他什么用途,以及在优惠待遇或预期结果落空时是否仍然可行。伦理正当性要问的是,谁获益、谁决定、谁承担损失、每个人知道什么、每个人是否有权拒绝或叫停,以及还有哪些补救可能。
A lawful structure can waste money. A profitable structure can be unlawful. A lawful and profitable structure can still depend on a hidden injury or on a person with too little information or power to refuse it. The reverse matters too: a generous intention can consume resources owed to workers, customers, dependants, or creditors. Keep the three tests in one file, but do not let one claim the work of the others.
合法な仕組みでも金銭を浪費することがある。利益の出る仕組みでも違法なことがある。合法かつ利益の出る仕組みであっても、隠れた被害や、情報も拒否する力も乏しい人に依存している場合がある。逆も重要である。寛大な意図であっても、労働者、顧客、扶養家族、債権者に充てるべき資源を使い尽くすことがある。三つの検証は一つのファイルにまとめる。ただし、どれか一つの主張にほかの検証の役割まで担わせてはならない。
合法的结构可能浪费金钱。能够获利的结构可能违法。既合法又有利可图的结构,仍可能依赖某种隐藏的伤害,或依赖一个掌握的信息或权力少到无法拒绝的人。反过来的情形也很重要:慷慨的初衷可能耗尽本应归于员工、客户、受扶养人或债权人的资源。把三项检验放在同一份档案里,但不要让其中任何一项冒充其他两项已经完成的工作。
Then trace consequences beyond the visible transaction. Follow the cash and the use that no longer occurs, the immediate beneficiary and the later claimant, the people at the table and the people exposed outside it. Quantification disciplines good intentions; it does not turn dignity, informed consent, or basic safety into spare entries that a favorable total may erase. Wealth can reward real agency without pretending that one person invented the law, currency, infrastructure, workers, customers, health, peace, or timing that made the reward possible. Accurate attribution is a reason for gratitude, fair dealing, and stewardship, not guilt about success.
次に、目に見える取引の先まで結果を追う。現金の行方と、そのために実現しなくなった使途を追い、直近の受益者と後から請求する者を追い、交渉の席にいる人々と、その外側でリスクにさらされる人々を追う。数量化は善意を律するが、尊厳、十分な説明に基づく同意、基本的な安全を、有利な合計値なら消去できる余分な項目に変えるものではない。富は実在する主体性に報いることができる。ただし、その報いを可能にした法律、通貨、インフラ、労働者、顧客、健康、平和、時機を一人の人間が発明したかのように装う必要はない。正確に貢献を帰属させることは、成功への罪悪感ではなく、感謝、公正な取引、責任ある管理の理由になる。
接下来,要追踪可见交易之外的后果。追踪现金,以及因此不再发生的用途;追踪眼前的受益者和日后的权利主张者;追踪坐在桌前的人和桌外承受风险的人。量化能够约束善意,却不会把尊严、知情同意或基本安全变成可由一个有利总数抹去的多余条目。财富可以奖励真实的能动性,而不必假装是某一个人发明了让这种奖励成为可能的法律、货币、基础设施、劳动者、客户、健康、和平或时机。准确归因带来的应是感激、公平交易和尽责管理,而不是对成功的内疚。
A deduction does not make a purchase free
控除を受けても購入が無料になるわけではない
抵扣不会让购买变得免费
Dennis presents three recurring mechanisms: shifting the legal category or recipient of income, recognizing depreciation from investments, and making genuine charitable contributions through a private foundation. He also tells stories about an audited yacht, heavy vehicles, a short-term rental, and the limited number of days a home may be rented under a rule associated with Augusta, Georgia. The interview is valuable because it reveals how planning connects operations, records, property, debt, and time. It becomes dangerous if a viewer hears only the result.
Dennisは、繰り返し使われる三つの仕組みを示している。所得の法的区分または受取人を変えること、投資による減価償却を認識すること、そして私的財団を通じて真正な慈善寄付を行うことである。彼はさらに、税務調査を受けたヨット、大型車両、短期賃貸物件、Georgia州Augustaに関連する規則の下で住宅を賃貸できる日数が限られていることについても語る。このインタビューに価値があるのは、プランニングが事業運営、記録、資産、債務、時間とどうつながるかを示しているからだ。視聴者が結果だけを聞き取れば、危険なものになる。
Dennis介绍了三种反复出现的机制:改变收入的法律类别或接收者,确认投资产生的折旧,以及通过私人基金会作出真正的慈善捐赠。他还讲到了经历审计的游艇、重型车辆、一处短期出租物业,以及根据一项与Georgia州Augusta有关的规则,住宅只能在有限天数内出租。这场访谈的价值在于,它揭示了筹划如何把运营、记录、财产、债务和时间联系起来。如果观众只听到结果,它就会变得危险。
For a valid current deduction of expense \(E\), a deliberately simplified first estimate at marginal rate \(m\) is
費用\(E\)について当期の控除が有効に認められる場合、限界税率を\(m\)とすると、意図的に単純化した最初の概算は次のようになる。
对于一项可在当期有效抵扣的费用\(E\),若边际税率为\(m\),一个有意简化的初步估算是
\[\begin{aligned} \text{cash spent}&=E,\\ \text{possible current tax reduction}&\approx mE,\\ \text{after-tax cash cost}&\approx E(1-m). \end{aligned}\]
The business still spends \(E\). The estimate can fail because the cost is personal, insufficiently documented, capitalized rather than currently deducted, limited, allocated across uses, recognized in another period, or ineligible for that taxpayer. A deduction may change timing rather than total tax. An asset can lose market value while the loan used to buy it remains due. If the deduction is disallowed, interest and penalties may join the original cost.
それでも事業は\(E\)を支出する。費用が個人的なものだったり、文書化が不十分だったり、当期に控除されず資産計上されたり、制限を受けたり、用途ごとに配分されたり、別の期間に認識されたり、その納税者には適格でなかったりすれば、この概算は成立しない。控除によって変わるのが税額の総計ではなく時期だけという場合もある。資産の市場価値が下がっても、その購入に使った借入金の返済義務は残り得る。控除が否認されれば、当初の費用に利息と加算税が加わることもある。
企业仍然支出了\(E\)。如果这项成本属于个人开支、凭证不足、需要资本化而不能在当期抵扣、受到限额约束、需在不同用途间分配、在另一期间确认,或该纳税人没有资格抵扣,这个估算就可能失效。抵扣改变的可能只是纳税时间,而非税款总额。资产的市场价值可能下降,用于购买它的贷款却依然到期应付。如果抵扣遭到否决,原始成本之外还可能增加利息和罚款。
Dennis’s vehicle example actually contains this tension. He agrees that the car depreciates economically, then says an accelerated tax deduction released cash that he invested in a multifamily property. The disciplined version keeps four records apart: purchase cash and financing, economic value, tax basis and deductions, and the performance of the reinvested cash. A tax benefit does not cause the second investment to succeed, and it does not cancel the first asset’s maintenance, insurance, interest, or decline.
Dennisの車両の例には、実際にこの緊張関係が含まれている。彼は車の経済価値が下がることを認めたうえで、税務上の加速償却によって現金が浮き、それを集合住宅に投資したと述べている。規律ある分析では、購入時の現金と資金調達、経済価値、税務簿価と控除、再投資した現金の成果という四つの記録を分けておく。税務上の利益が二つ目の投資を成功させるわけではなく、最初の資産にかかる維持費、保険料、利息、価値の下落を帳消しにするわけでもない。
Dennis的车辆例子实际上就包含这种张力。他承认汽车在经济意义上会贬值,随后表示,加速税务折旧释放出的现金被他投入了一处多户住宅。严谨的做法会把四项记录分开:购买所用现金与融资、经济价值、计税基础与抵扣,以及再投资现金的表现。税收利益不会使第二项投资必然成功,也不会抵消第一项资产的维护、保险、利息或价值下降。
The same distinction governs charitable structures. A contribution can be generous and tax-advantaged. A private foundation also carries rules about exempt purpose, distributions, records, conflicts, business holdings, and self-dealing. Money is no longer personal spending merely because the founder still influences the institution. Philanthropy should begin with the work to be done, not with an attempt to preserve private control while claiming a public deduction.
慈善の仕組みにも同じ区別が当てはまる。寄付は寛大な行為でありながら税制上の優遇も受けられる。私的財団には、免税目的、分配、記録、利益相反、事業持分、自己取引に関する規則も伴う。創設者が今も組織に影響を及ぼしているというだけで、その資金が個人的な支出のためのものであり続けるわけではない。慈善活動は、公共目的の控除を主張しながら私的な支配を維持しようとする試みではなく、なすべき仕事から始めるべきである。
同样的区别也支配着慈善结构。捐赠可以既慷慨,又享有税收优惠。私人基金会同时受到有关免税宗旨、分配、记录、利益冲突、企业持股和自我交易的规则约束。不能仅仅因为创办人仍对机构具有影响力,就把这笔钱继续当作个人开支。慈善应从需要完成的工作出发,而不是从一边主张公共抵扣、一边试图保留私人控制开始。
The board is the beginning of the file
ボードはファイルの出発点にすぎない
白板只是档案的起点
Near the end of the interview, Dennis writes a compact property example on a digital board. A $500,000 short-term rental, a stated guest-stay condition, one hundred hours of management, and an assumed twenty-percent first-year allocation lead to a $100,000 paper loss. He then sets that loss against $100,000 of earned income.
インタビューの終盤近くで、Dennisはデジタルボードに簡潔な不動産の例を書く。$500,000の短期賃貸物件、明示された宿泊日数の条件、100時間の管理業務、初年度に20 percentを配分するという仮定から、帳簿上の$100,000の損失を導き出す。そして、その損失を$100,000の勤労所得と相殺する。
访谈接近尾声时,Dennis在数字白板上写下一个简明的房地产例子。一处价值$500,000的短期出租物业、一个明确的住客停留条件、100小时的管理工作,以及假定第一年分配20 percent,得出$100,000的账面亏损。随后,他用这笔亏损抵销$100,000的劳动所得。
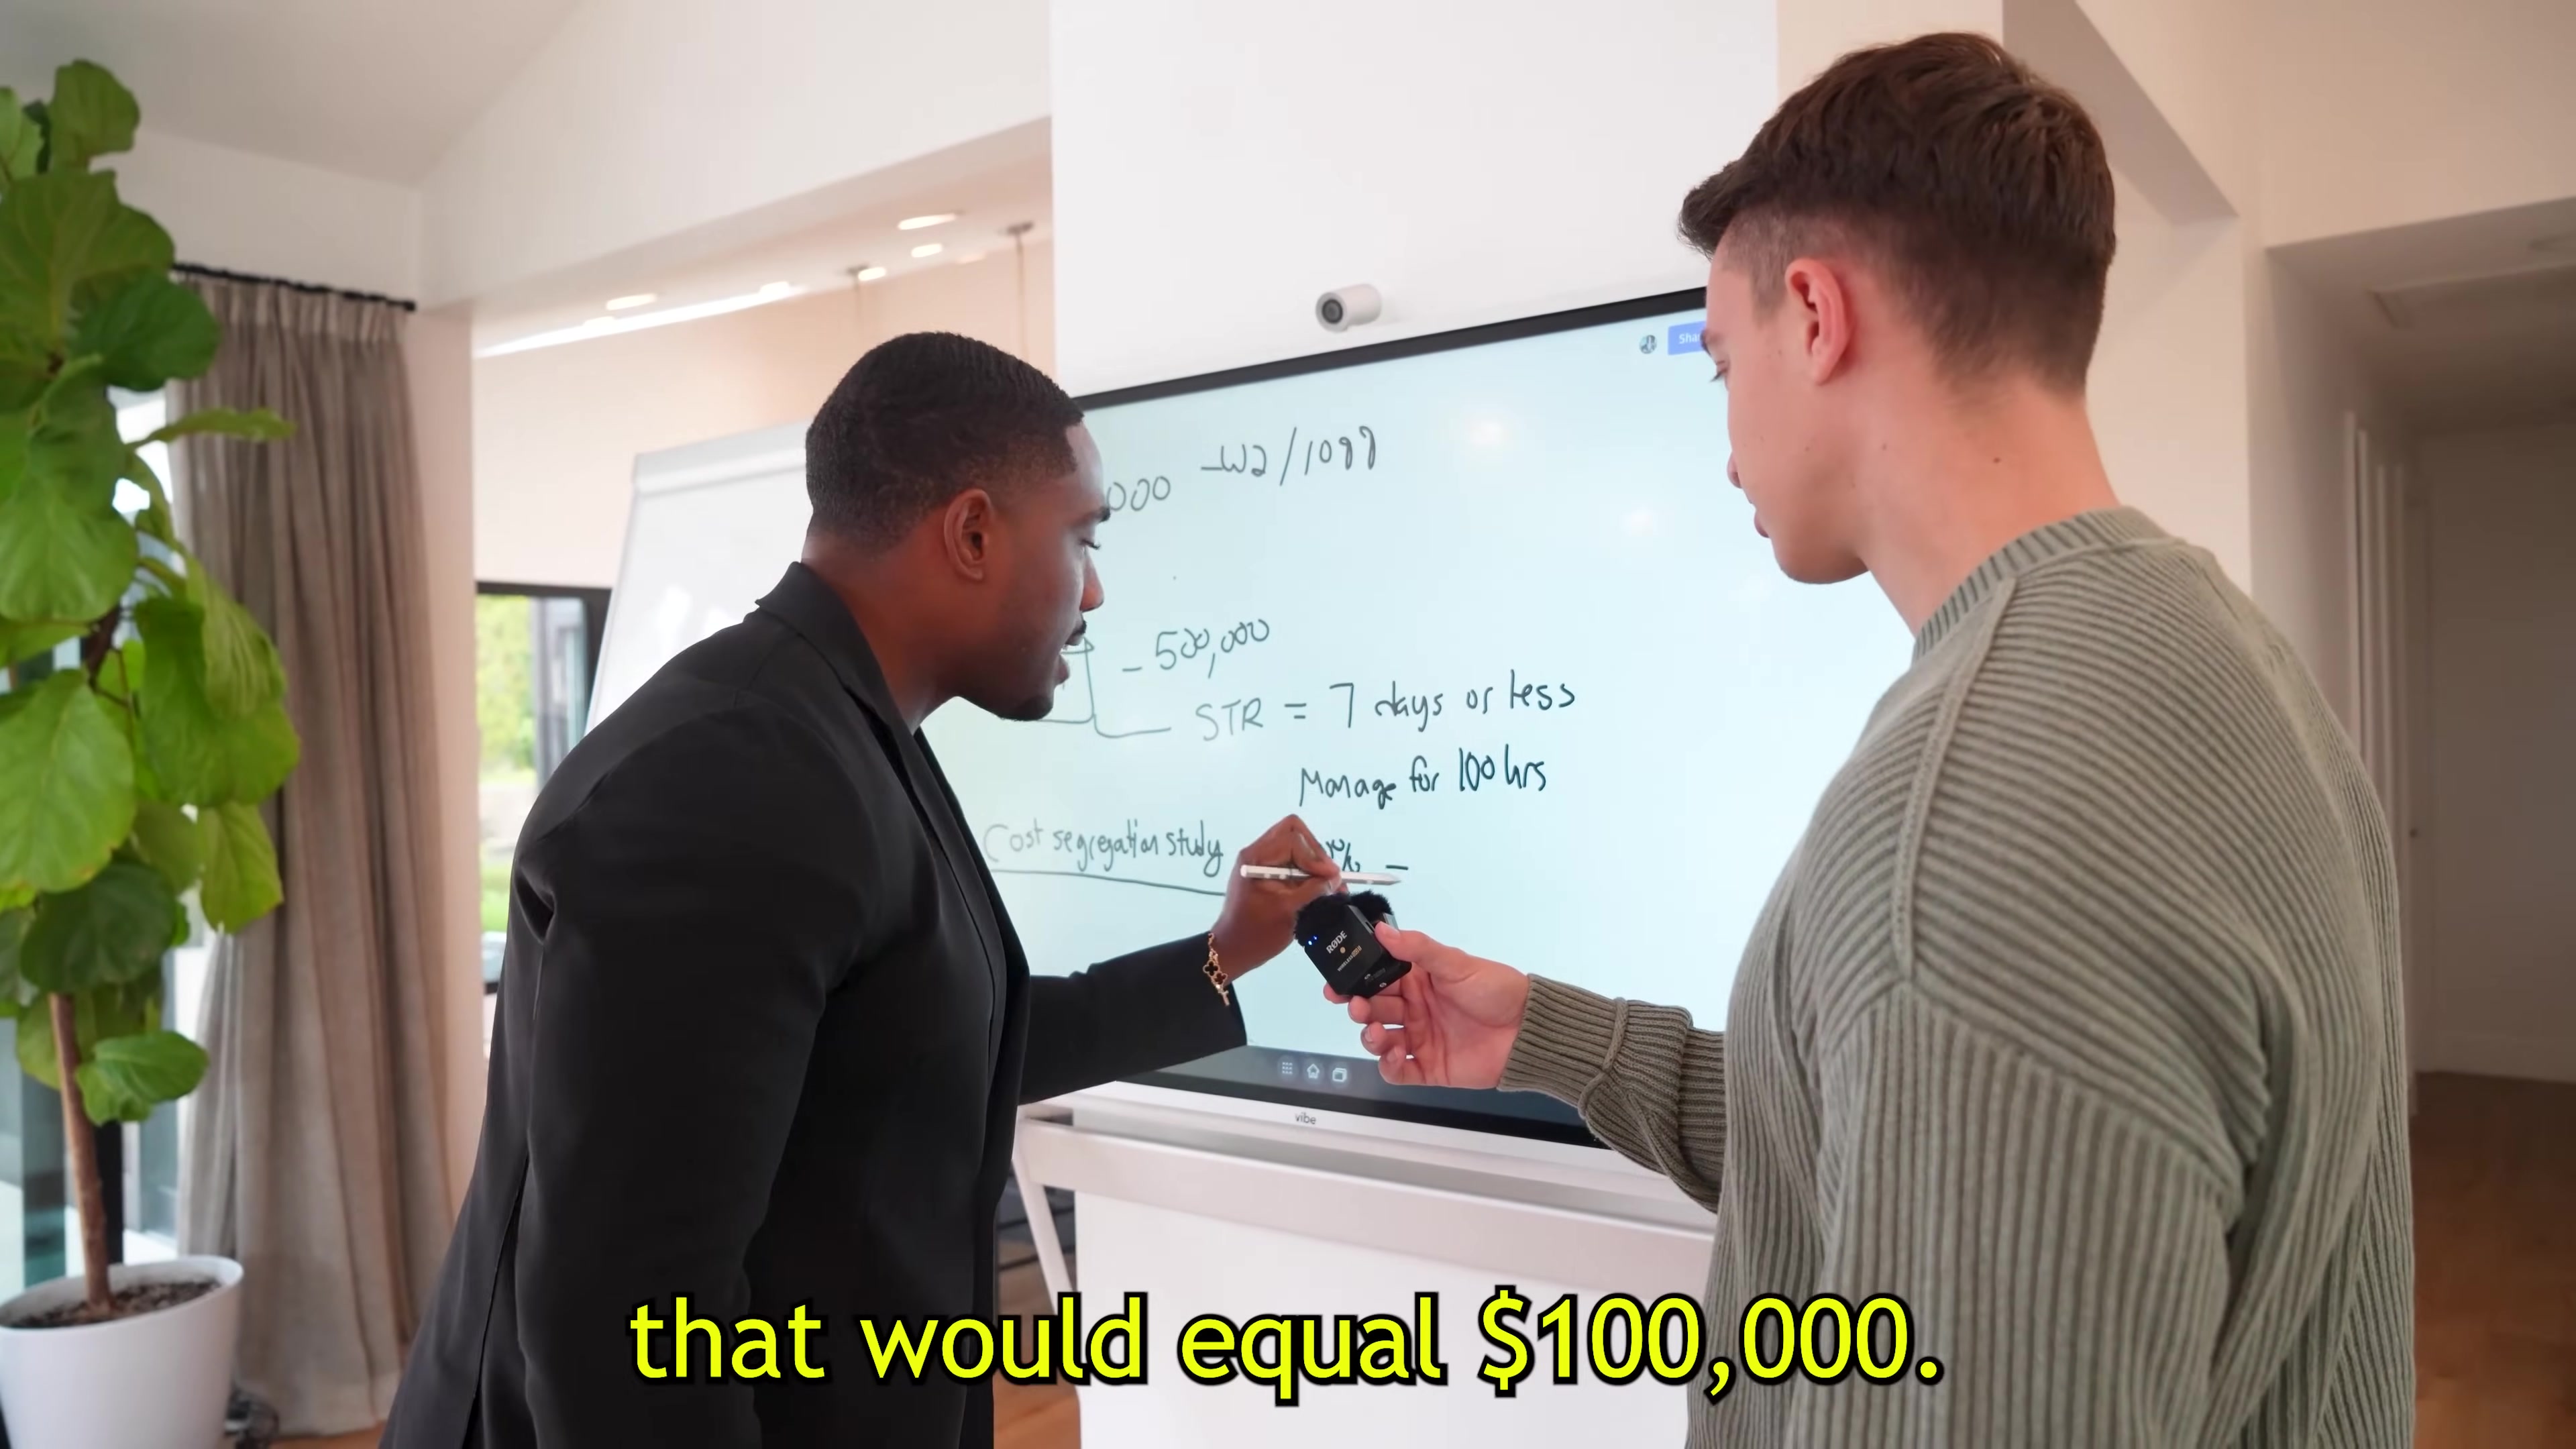
日本語 Carlton Dennisが短期賃貸の例を順に解説する。画面に見える計算は主張を説明するが、適格性を立証するものではない。School of Hard Knocksの00:15:32のフレーム。
中文 Carlton Dennis逐步讲解短期出租的例子。画面中可见的算术解释了这项主张,但并不能证明其符合资格。画面截自School of Hard Knocks的00:15:32。
The arithmetic is easy. Permission is the hard part. Average stay, the nature and extent of participation, personal use, ownership, placed-in-service date, land allocation, depreciable components, passive-activity treatment, basis, at-risk limits, state law, later sale, and recapture can all matter. The interview’s shorthand must therefore become a question for a qualified adviser with the current rule and the reader’s complete facts, not an instruction to copy the board.
計算は簡単である。難しいのは、それが認められるかどうかだ。平均宿泊日数、参加の性質と程度、私的利用、所有関係、供用開始日、土地への配分、償却可能な構成部分、受動的活動としての扱い、税務簿価、アットリスク制限、州法、後日の売却、控除の取り戻しは、いずれも関係し得る。したがって、インタビューでの簡略な説明は、ボードをまねるための指示ではなく、現行規則と読者の完全な事実関係を踏まえて有資格の助言者に尋ねるべき問いに変えなければならない。
算术很简单。困难的是能否获准。平均入住时长、参与的性质和程度、个人使用、所有权、投入使用日期、土地价值分配、可折旧组成部分、被动活动处理、计税基础、风险限额、州法、日后出售和折旧收回,都可能产生影响。因此,访谈中的简略说法必须转化为一个交给合格顾问的问题,由其依据现行规则和读者的完整事实作答,而不能变成照抄白板的指令。
Documentation is not something assembled only after an audit begins. Dennis describes defending a real-estate professional’s reported yacht deduction with the captain’s log, photographs, and the profit-and-loss record. He says the audit was resolved in her favor. The legal result cannot be verified from the interview, and an unusual expense does not become deductible because another taxpayer reports success. The durable point is narrower: an ordinary and necessary business purpose must exist in fact, mixed personal use must be separated, and contemporaneous evidence should connect the expense to the work.
文書は、税務調査が始まってから初めて組み立てるものではない。Dennisは、ある不動産専門家が申告したヨットの控除について、船長の日誌、写真、損益記録を用いて抗弁したと語る。彼によれば、調査は彼女に有利な形で決着した。法的な結論はインタビューから検証できず、別の納税者が成功したと報告したからといって、異例の費用が控除可能になるわけでもない。長く通用する要点はもっと限定的である。通常かつ必要な事業目的が事実として存在し、私的利用が混在する場合は切り分け、支出と業務を結びつける同時期の証拠を残すべきだということだ。
文件记录不是等审计开始后才去拼凑的东西。Dennis讲述了如何用船长日志、照片和损益记录,为一名房地产专业人士申报的游艇抵扣进行抗辩。他说,审计最终作出了对她有利的处理。访谈无法验证这一法律结果,一项不同寻常的费用也不会因为另一名纳税人声称成功抵扣就变得可以抵扣。真正经得起时间的要点更为有限:普通且必要的商业目的必须确实存在,混合的个人用途必须分开处理,并应以同期证据把费用与工作联系起来。
Good planning happens before money moves. It asks what the transaction is, which person or entity performs it, who owns the resulting asset, when income and expense are recognized, what records are required, what happens on sale, and what remains due if the hoped-for treatment fails. Speed after those facts are understood may be useful. Speed used to outrun understanding is merely a faster mistake.
優れたプランニングは、資金が動く前に行われる。取引の内容は何か、どの個人または事業体が行うのか、結果として生じる資産を誰が所有するのか、所得と費用をいつ認識するのか、どの記録が必要か、売却時に何が起きるのか、期待した扱いが認められない場合に何の支払義務が残るのかを問う。こうした事実を理解した後なら、速さが役立つこともある。理解が追いつく前に先へ進むための速さは、間違いを早めるだけである。
好的筹划发生在资金移动之前。它会问:这是什么交易,由哪个个人或实体执行,由谁拥有由此产生的资产,收入和费用何时确认,需要哪些记录,出售时会发生什么,以及期望的处理方式落空后仍有哪些款项到期应付。理解这些事实之后,速度可能有用。用速度甩开理解,只会更快地犯错。
An entity has a job, not a force field
事業体には役割があるが、力場ではない
实体有自己的工作,但不是防护力场
Dennis urges self-employed viewers to reconsider entity structure as income grows. The interview gives a revenue threshold and presents an S corporation as a route to lower employment tax. That threshold is not a universal switch. Current cost, payroll, reasonable compensation, benefits, state treatment, filings, distributions, expected profit, ownership eligibility, and exit plans all affect the choice. An election that saves one tax can add administration, another tax, or a costly error.
Dennisは、自営業の視聴者に対し、所得の増加に応じて事業体の構造を見直すよう促している。インタビューでは売上高の基準が示され、S corporationが雇用税を減らす手段として紹介される。その基準は、誰にでも当てはまる切り替えスイッチではない。現在の費用、給与計算、合理的な報酬、福利厚生、州による扱い、申告、分配、予想利益、所有者としての適格性、出口計画は、いずれも選択に影響する。一つの税を節約する選択によって、事務負担や別の税、あるいは高くつく誤りが生じることもある。
Dennis敦促自雇观众随着收入增长重新考虑实体结构。访谈给出了一个收入门槛,并把S corporation说成降低就业税的一条路径。这个门槛并不是普遍适用的切换开关。当前成本、工资管理、合理薪酬、福利、州层面的处理、申报、分配、预期利润、所有权资格和退出计划,都会影响选择。一项节省某种税款的税务选择,可能增加行政工作、另一种税款或代价高昂的错误。
A useful entity performs identifiable work:
有用な事業体は、明確に特定できる仕事を担う。
有用的实体会完成可以明确识别的工作:
it tells customers, workers, owners, lenders, and regulators which legal person made the promise;
it keeps ownership, authority, books, bank accounts, contracts, assets, payroll, tax, and distributions coherent;
it allocates economic rights and decision rights among owners; and
where law permits, it contains specified business liabilities within a properly operated and adequately supported organization.
顧客、労働者、所有者、貸し手、規制当局に対し、どの法人格が約束をしたのかを明らかにする。
所有関係、権限、帳簿、銀行口座、契約、資産、給与、税、分配の整合性を保つ。
所有者間で経済的権利と意思決定権を配分する。
法律で認められる場合、適切に運営され、十分な基盤を持つ組織の内部に、特定の事業債務を封じ込める。
它向客户、员工、所有者、贷款人和监管机构说明,是哪个法律主体作出了承诺;
它使所有权、权限、账簿、银行账户、合同、资产、工资、税务和分配保持一致;
它在所有者之间分配经济权利和决策权;以及
在法律允许的情况下,它把特定的商业责任限制在一家运作规范且获得充分支持的组织之内。
It is not immunity. Depending on law and fact, a personal guarantee, personal conduct, a statutory or professional duty, or failure to operate a genuinely separate organization can preserve personal exposure. The signature block matters: people should know whether a person signs individually, as an authorized representative, or both. Exact consequences require current advice in the relevant jurisdiction.
それは免責ではない。法律と事実によっては、個人保証、個人の行為、法令上または専門職上の義務、真に独立した組織として運営していないことにより、個人が責任を負い続ける場合がある。署名欄は重要である。個人として署名するのか、権限を与えられた代表者として署名するのか、その両方なのかを、関係者が理解できなければならない。正確な結果を知るには、該当する法域で現時点の助言を受ける必要がある。
它并不意味着免责。根据法律和事实,个人担保、个人行为、法定或专业职责,或未能把组织作为真正独立的主体运营,都可能使个人继续面临责任风险。签名栏很重要:人们应当知道,某人是以个人身份、授权代表身份,还是同时以两种身份签署。确切后果需要依据相关司法管辖区的现行情况寻求专业意见。
The London family-business operator gives the human version of this problem. He credits his father with severe cost discipline and says working together nearly damaged their relationship because father, employer, son, and partner were difficult roles to separate. A company agreement cannot remove family feeling. It can state ownership, authority, pay, information rights, performance standards, deadlock, departure, disability, death, and buyout terms before a conflict asks memory to invent them.
Londonのファミリービジネス経営者は、この問題を人間関係の側から示している。彼は、父親から厳格なコスト規律を学んだと認める一方、父、雇用主、息子、パートナーという役割を切り分けるのが難しく、共に働いたことで二人の関係が壊れかけたと語る。会社の契約で家族の感情を消すことはできない。しかし、対立によって記憶が都合よく作り替えられる前に、所有関係、権限、報酬、情報への権利、業績基準、膠着状態、離脱、障害、死亡、持分買い取りの条件を明記することはできる。
那位London家族企业经营者给出了这个问题的人性版本。他把严格的成本纪律归功于父亲,同时说,因为父亲、雇主、儿子和合伙人这些角色很难分开,共事几乎损害了他们的关系。公司协议无法消除亲情,却可以在冲突迫使记忆临时编造条款之前,写明所有权、权限、报酬、信息权、绩效标准、僵局、退出、失能、死亡和收购条款。
Harpin’s account shows structure serving an operating path rather than replacing it. He describes learning inside established companies, moving to a smaller entrepreneurial firm, copying and improving a proven model, hiring for day-to-day execution, evolving the business, and potentially buying from a retiring owner with payments from future profits. Vendor finance can align a seller with continuity, but it is still debt joined to a purchase agreement. Price, representations, working capital, security, payment priority, default, transition duties, and what happens when the future profit does not arrive belong in the same file.
Harpinの説明は、仕組みが事業運営の道筋に取って代わるのではなく、それを支える様子を示している。彼は、既存の企業で学び、より小さな起業家精神のある会社に移り、実証済みのモデルを模倣して改善し、日々の実行を担う人材を雇い、事業を進化させ、将来の利益から代金を支払う形で引退する所有者から会社を買う可能性について述べている。売主融資は売主の利害を事業の継続と一致させ得るが、それでも売買契約と結びついた債務である。価格、表明事項、運転資本、担保、支払いの優先順位、債務不履行、移行時の義務、将来の利益が得られなかった場合の扱いは、すべて同じファイルに含める必要がある。
Harpin的叙述表明,结构服务于经营路径,而不是取代它。他描述了自己如何在成熟公司内部学习,转到一家规模较小、富有创业精神的公司,复制并改进一个已经得到验证的模式,招聘人员负责日常执行,推动业务演变,以及如何可能从准备退休的所有者手中买下企业,并用未来利润支付价款。卖方融资可以让卖方与业务延续形成利益一致,但它仍然是与收购协议结合在一起的债务。价格、陈述、营运资金、担保、付款优先顺序、违约、过渡义务,以及未来利润未能出现时如何处理,都应放进同一份档案。
Prevent before you transfer
移転する前に予防する
转移之前先预防
An Austin interview supplies the sequence. Matt Teifke recounts an unsafe property encounter involving his pregnant wife and observes that extraordinary risk had become normal in the work. The chapter does not need the spectacle of the incident. It needs the failed assumption beneath it. Insurance, an entity, or a contract might allocate money after harm; none makes an avoidable visit safe. Screening, remote contact, paired visits, local support, escalation, and the authority to stop belong before transfer.
Austinでのインタビューが、その順序を示している。Matt Teifkeは、妊娠中の妻が関わった危険な物件訪問を振り返り、並外れたリスクがその仕事では当たり前になっていたと指摘する。本章に必要なのは、事件の劇的な見せ場ではない。その下にあった誤った前提である。保険、事業体、契約によって、被害発生後の金銭的負担を配分できるかもしれない。しかし、どれも回避可能な訪問を安全にはしない。事前確認、遠隔での連絡、二人一組での訪問、現地の支援、事態を上位に報告する手順、中止する権限は、リスク移転より先に用意すべきである。
一场Austin访谈给出了这个顺序。Matt Teifke回忆了一次涉及其怀孕妻子的不安全看房经历,并指出,非同寻常的风险已经在这项工作中变得稀松平常。本章不需要渲染这起事件,而需要看到事件背后那个失效的假设。保险、实体或合同也许能在伤害发生后分配金钱,却都不能让一次本可避免的到访变得安全。筛查、远程联系、结伴到访、当地支援、逐级上报和叫停权限,都应排在风险转移之前。
Many disputes called “bad luck” began as vague promises. A commercial contract should make the operating reality legible: scope, price, tax, payment timing, acceptance, change control, warranty, service levels, intellectual property, data, privacy, safety, insurance, indemnity, liability limits, termination, transition, force majeure, dispute process, and governing law. Not every deal needs a long document. Every material uncertainty needs an owner.
「運が悪かった」と呼ばれる紛争の多くは、曖昧な約束から始まっている。商取引契約では、業務の実態を読み取れるようにすべきである。対象範囲、価格、税、支払時期、受入れ、変更管理、保証、サービス水準、知的財産、データ、プライバシー、安全、保険、補償、責任制限、解除、移行、不可抗力、紛争処理手続、準拠法を明確にする。すべての取引に長い文書が必要なわけではない。だが、重大な不確実性の一つひとつに、それを引き受ける者が必要である。
许多被称为“运气不好”的争议,都始于含糊的承诺。商业合同应当让经营现实清晰可读:范围、价格、税款、付款时间、验收、变更控制、保证、服务水平、知识产权、数据、隐私、安全、保险、赔偿、责任限制、终止、过渡、不可抗力、争议程序和准据法。并非每笔交易都需要一份很长的文件。每一项重大不确定性都必须有人负责。
Contract language cannot make an unsafe practice safe, excuse deception, erase a right that applicable law does not permit parties to waive, or transfer a duty the law keeps with the actor. Nor does a large indemnity guarantee collection. Its value depends on the counterparty’s assets, insurance, exclusions, jurisdiction, and survival at the moment of loss.
契約文言によって、危険な実務を安全にしたり、欺瞞を正当化したり、適用法が当事者による放棄を認めていない権利を消したり、法律上行為者に残る義務を移転したりすることはできない。多額の補償を定めても、回収が保証されるわけではない。その価値は、損失が発生した時点での相手方の資産、保険、免責事項、法域、存続状況に左右される。
合同文字无法让不安全的做法变得安全,不能为欺骗开脱,不能抹去适用法律不允许当事人放弃的权利,也不能转移法律规定必须由行为人承担的义务。金额很高的赔偿承诺也不保证能够收回款项。它的价值取决于损失发生时交易对手的资产、保险、除外条款、司法管辖区以及是否仍然存续。
Insurance performs a related but narrower job. It is a contract to transfer a defined portion of a defined peril during a defined period. Before calling a risk insured, identify the insured person or entity, occurrence or claim that triggers coverage, limit, deductible or retention, exclusions, conditions, territory, defense costs, reporting deadline, endorsements, insurer, and claims history. Then write the residual loss that remains with the household or company.
保険も関連する役割を果たすが、その範囲はより狭い。保険とは、定められた期間における特定の危険について、その特定部分を移転する契約である。リスクに保険が付いていると判断する前に、被保険者となる個人または事業体、補償の引き金となる事故または請求、限度額、免責金額または自己保有額、免責事項、条件、地域、弁護費用、報告期限、特約、保険会社、保険金請求履歴を特定する。そのうえで、家計または会社に残る損失を書き出す。
保险履行的是相关但更为有限的工作。它是一份合同,在规定期间内转移规定危险中的规定部分。在把一项风险称为已经投保之前,应确认被保险的个人或实体、触发保障的事故或索赔、限额、免赔额或自留额、除外条款、条件、地域范围、抗辩费用、报告期限、附加条款、保险人和索赔记录。然后写下仍由家庭或公司承担的剩余损失。
One interview presents selling life insurance as entrepreneurship in a large, need-based market. That may explain demand for protection; it does not decide which product serves a family. Pure risk transfer, savings, investment-linked features, tax treatment, surrender charges, borrowing, guarantees, insurer strength, and seller compensation must be evaluated separately. A salesperson can be sincere and still be paid more for one design than another.
あるインタビューでは、生命保険の販売が、ニーズの大きい市場における起業として紹介される。それで保障への需要は説明できるかもしれないが、どの商品が家族の役に立つかは決まらない。純粋なリスク移転、貯蓄、投資連動の機能、税務上の扱い、解約手数料、借入れ、保証、保険会社の財務力、販売者への報酬は、それぞれ分けて評価しなければならない。販売員が誠実であっても、ある設計を売れば別の設計より多くの報酬を受け取ることはあり得る。
一场访谈把销售人寿保险描述为在一个规模庞大、由需求驱动的市场中创业。这或许能解释人们为何需要保障,却不能决定哪种产品适合一个家庭。纯粹的风险转移、储蓄、投资挂钩功能、税务处理、退保费用、借款、保证、保险公司的实力和销售者报酬,必须分别评估。销售人员可能真心诚意,但仍可能因为推销一种设计而比推销另一种获得更多报酬。
Make advice disclose its machinery
助言の仕組みを開示させる
让建议披露其运作机制
Tax professionals, lawyers, insurance brokers, investment advisers, lenders, and deal intermediaries answer different questions and carry different duties. A prominent audience, an expensive office, or a record of personal wealth does not enlarge the legal scope of an engagement.
税務専門家、弁護士、保険ブローカー、投資助言者、貸し手、取引仲介者は、それぞれ異なる問いに答え、異なる義務を負う。多くの聴衆を持つこと、高価なオフィスを構えること、個人として富を築いた実績があることによって、依頼業務の法的範囲が広がるわけではない。
税务专业人士、律师、保险经纪人、投资顾问、贷款人和交易中介回答不同的问题,也承担不同的职责。庞大的受众、昂贵的办公室或个人积累财富的记录,都不会扩大委托事项的法律范围。
Before acting, ask the adviser to write:
行動する前に、助言者に次の事項を書いてもらう。
采取行动之前,请顾问写明:
the client, decision, jurisdiction, tax year, and facts assumed;
the current authority, contract, or policy language supporting the conclusion, including unresolved ambiguity;
cash cost, fee, commission, referral payment, product incentive, and any benefit to the adviser or an affiliate;
required records, filings, elections, approvals, valuations, payroll, appraisals, or continuing conduct;
the result under audit, denial, early sale, cancellation, death, disability, default, market decline, or a changed rule; and
who will implement, verify, monitor, renew, and correct the structure.
顧客、決定事項、法域、課税年度、前提とする事実。
結論を裏づける現行の権威ある根拠、契約、保険証券の文言。未解決の曖昧さも含む。
現金費用、料金、手数料、紹介料、商品販売のインセンティブ、助言者またはその関連会社が受ける利益。
必要となる記録、申告、選択、承認、評価、給与計算、鑑定、継続的な行為。
調査、拒否、早期売却、解約、死亡、障害、債務不履行、市場下落、規則変更が生じた場合の結果。
誰がその仕組みを実行、検証、監視、更新、修正するのか。
客户、决策、司法管辖区、纳税年度和假定事实;
支持结论的现行权威依据、合同或保单文字,包括尚未解决的歧义;
现金成本、费用、佣金、转介报酬、产品激励,以及顾问或关联方获得的任何利益;
必需的记录、申报、税务选择、批准、估值、工资管理、鉴定或持续行为;
在审计、拒赔或否决、提前出售、取消、死亡、失能、违约、市场下跌或规则改变时会产生的结果;以及
谁来实施、核实、监控、续期和纠正这套结构。
The adviser should be allowed to say no. Dennis’s account of clients moving money within hours praises decisiveness, but reluctance can contain useful information. A sound process gives a decision a deadline while preserving independent review, especially when the promoter, seller, lender, and adviser profit from the same transaction.
助言者には、ノーと言う余地がなければならない。Dennisは、顧客が数時間以内に資金を動かしたという話で決断力を評価しているが、ためらいには有用な情報が含まれていることもある。健全なプロセスでは決定に期限を設ける一方、独立した検討の機会を残す。とりわけ、企画者、販売者、貸し手、助言者が同じ取引から利益を得る場合には重要である。
应当允许顾问说不。Dennis讲到客户在数小时内调动资金时赞扬了果断,但迟疑也可能包含有用的信息。健全的流程会为决策设定期限,同时保留独立审查,尤其是在发起人、卖方、贷款人和顾问都从同一笔交易中获利时。
Build one shell for each serious loss
重大な損失ごとに一つの防護殻を築く
为每一项严重损失建立一道外壳
Begin with the event, not the product. The responses have an order. Refuse an activity when no price, waiver, or expected return makes its harm acceptable. Prevent or reduce what design, procedure, training, information, staffing, or stop authority can change. Retain and fund only the remainder that the exposed party can understand, control, and survive. Transfer a defined part through a contract or policy whose performance can be tested. Contain an activity in a coherent entity where law permits. A later response does not cure failure of an earlier one.
商品ではなく、出来事から始める。対応には順序がある。どのような価格、権利放棄、期待収益をもってしても害を受け入れられない活動は拒む。設計、手順、訓練、情報、人員配置、中止権限によって変えられるものは予防または軽減する。リスクにさらされる当事者が理解し、制御し、耐え抜ける残余だけを保有し、そのための資金を用意する。履行可能性を検証できる契約または保険証券を通じて、明確に定めた部分を移転する。法律で認められる場合は、一貫性のある事業体の内部に活動を封じ込める。後段の対応で、それ以前の対応の不備を治すことはできない。
从事件出发,而不是从产品出发。应对措施有其顺序。当任何价格、弃权或预期回报都无法使一项活动的伤害变得可以接受时,就拒绝这项活动。对于能通过设计、程序、培训、信息、人员配置或叫停权限加以改变的风险,应当预防或降低。只有当暴露方能够理解、控制并承受剩余风险时,才保留它并为其准备资金。通过一份履约能力可受检验的合同或保单,转移其中界定明确的部分。在法律允许时,把活动限制在结构一致的实体内。后一道应对措施无法弥补前一道措施的失败。
For every downside capable of harming a person, customer, worker, counterparty, household, community, or the continuity of the company, complete one line:
個人、顧客、労働者、取引相手、家計、地域社会、会社の存続を害し得る下振れリスクの一つひとつについて、次の一式を記入する。
对于每一项足以伤害个人、客户、员工、交易对手、家庭、社区或公司持续经营的下行风险,填写一组记录:
- Activity and upside
What value is promised, who decides, who receives the expected gain, and what evidence supports it?
- Exposure and consent
What can happen, to whom, through which chain, at what severity and duration? What did each exposed person know, control, and have the power to refuse?
- Refusal and prevention
Which right or safety floor cannot be traded? Which design, maintenance, training, permission, redundancy, limit, detection, or stop rule reduces probability or impact?
- Retention and capital
Which named reserve and capability pay the retention, delay, excluded loss, and repair? What remains available when related losses arrive together?
- Promise and containment
Which contract states scope, evidence, conduct, allocation, remedy, and exit? Which legal person owns the activity, asset, people, records, income, and obligation, and where does personal exposure remain?
- Insurance and transfer
Which exact policy or counterparty responds, for how much, under which trigger, conditions, limits, exclusions, reporting rules, and defense arrangement?
- Review and repair
Which current authority, policy language, adviser, and conflicts support the conclusion? How can an exposed person report, pause, appeal, obtain remedy, and trigger a new review?
- Residual bearer
After denial, delay, exclusion, insolvency, failed assumptions, and exhausted limits, what loss remains, who bears it, and can that person survive without violating another person’s rights?
- 活動と利益
どのような価値が約束され、誰が決定し、誰が期待利益を受け取り、どのような証拠がそれを裏づけるのか?
- リスクへの曝露と同意
どのようなことが、誰に、どのような連鎖を通じて、どれほどの深刻さと期間で起こり得るか?リスクにさらされる各人は何を知り、何を制御し、何を拒否する力を持っていたか?
- 拒否と予防
取引の対象にできない権利または安全の最低線は何か?どの設計、保守、訓練、許可、冗長性、制限、検知、中止規則によって、発生確率または影響を減らせるか?
- 保有と資本
明示されたどの準備金と能力によって、自己保有額、遅延、補償対象外の損失、修復の費用を賄うのか?関連する損失が同時に発生したとき、何がなお利用可能か?
- 約束と封じ込め
どの契約に対象範囲、証拠、行為、配分、救済、出口が定められているか?どの法人格がその活動、資産、人員、記録、所得、義務を保有し、個人の責任はどこに残るのか?
- 保険と移転
具体的にどの保険証券または取引相手が、どれほどの金額について、どのような発動事由、条件、限度、免責事項、報告規則、弁護の取り決めの下で対応するのか?
- 見直しと修復
現行のどの権威ある根拠、保険証券の文言、助言者、利益相反が結論を支えているか?リスクにさらされる人は、どのように報告し、一時停止を求め、不服を申し立て、救済を受け、新たな見直しを開始できるか?
- 残余損失の負担者
拒否、遅延、免責、支払不能、前提の破綻、限度額の枯渇を経た後、どのような損失が残り、誰がそれを負うのか?その人は、他者の権利を侵害せずに耐え抜けるか?
- 活动与收益
承诺了什么价值,由谁决定,谁获得预期收益,有什么证据支持它?
- 风险暴露与同意
什么事情可能发生,会影响谁,通过怎样的链条,严重程度和持续时间如何?每个暴露于风险的人知道什么、能够控制什么,又是否有权拒绝?
- 拒绝与预防
哪项权利或安全底线不可交易?哪些设计、维护、培训、许可、冗余、限制、检测或叫停规则能够降低发生概率或影响?
- 自留与资本
哪一项具名准备金和能力用于支付自留额、延迟、除外损失和修复?当相关损失同时出现时,还有什么资源可供使用?
- 承诺与隔离
哪份合同规定了范围、证据、行为、分配、补救和退出?哪个法律主体拥有这项活动、资产、人员、记录、收入和义务,个人风险又留在哪里?
- 保险与转移
究竟由哪份保单或哪个交易对手响应,响应金额是多少,适用什么触发条件、条件、限额、除外条款、报告规则和抗辩安排?
- 审查与补救
哪项现行权威依据、保单文字、顾问意见和利益冲突支持这一结论?暴露于风险的人如何报告、暂停、申诉、获得补救,并触发新的审查?
- 剩余风险承担者
在拒赔或否决、延迟、除外、无力偿付、假设失效和限额耗尽之后,还剩下什么损失,由谁承担?这个人能否在不侵犯他人权利的情况下承受它?
Do not use one shell for everything. A cyber incident, worker injury, professional error, product defect, property loss, key-person absence, tax position, family partnership, and personal health crisis travel through different facts and contracts. Review the lines after any new activity, jurisdiction, owner, lender, asset, worker, customer promise, or material change in law.
一つの防護殻をあらゆるものに使ってはならない。サイバーインシデント、労働者の負傷、専門業務上の誤り、製品の欠陥、財産の損失、重要人物の不在、税務上の立場、家族間のパートナーシップ、個人の健康危機は、それぞれ異なる事実と契約を通じて進行する。新たな活動、法域、所有者、貸し手、資産、労働者、顧客への約束、法律の重大な変更が生じるたびに、各行を見直す。
不要用一道外壳包办一切。网络安全事件、员工受伤、专业失误、产品缺陷、财产损失、关键人物缺席、税务立场、家族合伙关系和个人健康危机,会经过不同的事实与合同。每当出现新的活动、司法管辖区、所有者、贷款人、资产、员工、对客户的承诺或重大法律变化,都要重新审查这些记录。
Complete Record 4 with the chosen response, current authority, jurisdiction, review date, and residual bearer. Record 5 receives the materially exposed people and the harms that money cannot fully repair. The shell is successful when it makes responsibility harder to evade. It should not become a maze built to externalize every downside while preserving every gain. Prevention comes before transfer. Disclosure comes before consent. Capital comes before a promise that depends on it. The residual loss belongs beside the expected return, where a decision-maker can see both.
選択した対応、現行の権威ある根拠、法域、見直し日、残余損失の負担者を記して、記録4を完成させる。記録5には、重大なリスクにさらされる人々と、金銭では完全に修復できない被害を記入する。責任逃れを難しくできたとき、防護殻は成功している。あらゆる利益を手元に残しながら、あらゆる下振れを外部に押しつけるための迷路にしてはならない。移転より予防が先である。同意より開示が先である。それに依存する約束より資本が先である。残余損失は期待収益の隣に置き、意思決定者が両方を見られるようにする。
填写选定的应对措施、现行权威依据、司法管辖区、审查日期和剩余风险承担者,完成记录4。记录5用于记载承受重大风险的人,以及金钱无法完全修复的伤害。当外壳使责任变得更难逃避时,它才算成功。它不应变成一座迷宫,在保留全部收益的同时把每一项下行风险都外部化。预防先于转移。披露先于同意。资本先于依赖资本兑现的承诺。剩余损失应与预期回报并列,让决策者能够同时看到两者。
Even a well-built shell has a boundary. It can preserve money, continuity, and legal options. It cannot return the finite hours spent maintaining a life that no longer fits its owner. Having learned how to keep a loss from consuming everything, we can ask what all this protection is meant to leave free.
十分に築かれた防護殻にも境界がある。金銭、継続性、法的な選択肢を守ることはできる。しかし、もはや持ち主に合わない人生を維持するために費やした、限りある時間を取り戻すことはできない。一つの損失にすべてをのみ込ませない方法を学んだいま、この保護のすべては何を自由なまま残すためのものなのかと問うことができる。
即使精心构建的外壳也有边界。它可以保住金钱、延续性和法律选项,却无法归还那些用于维持一种已不再适合其主人的生活的有限时光。学会如何防止一项损失吞噬一切之后,我们可以追问:所有这些保护,究竟是为了让什么保持自由?